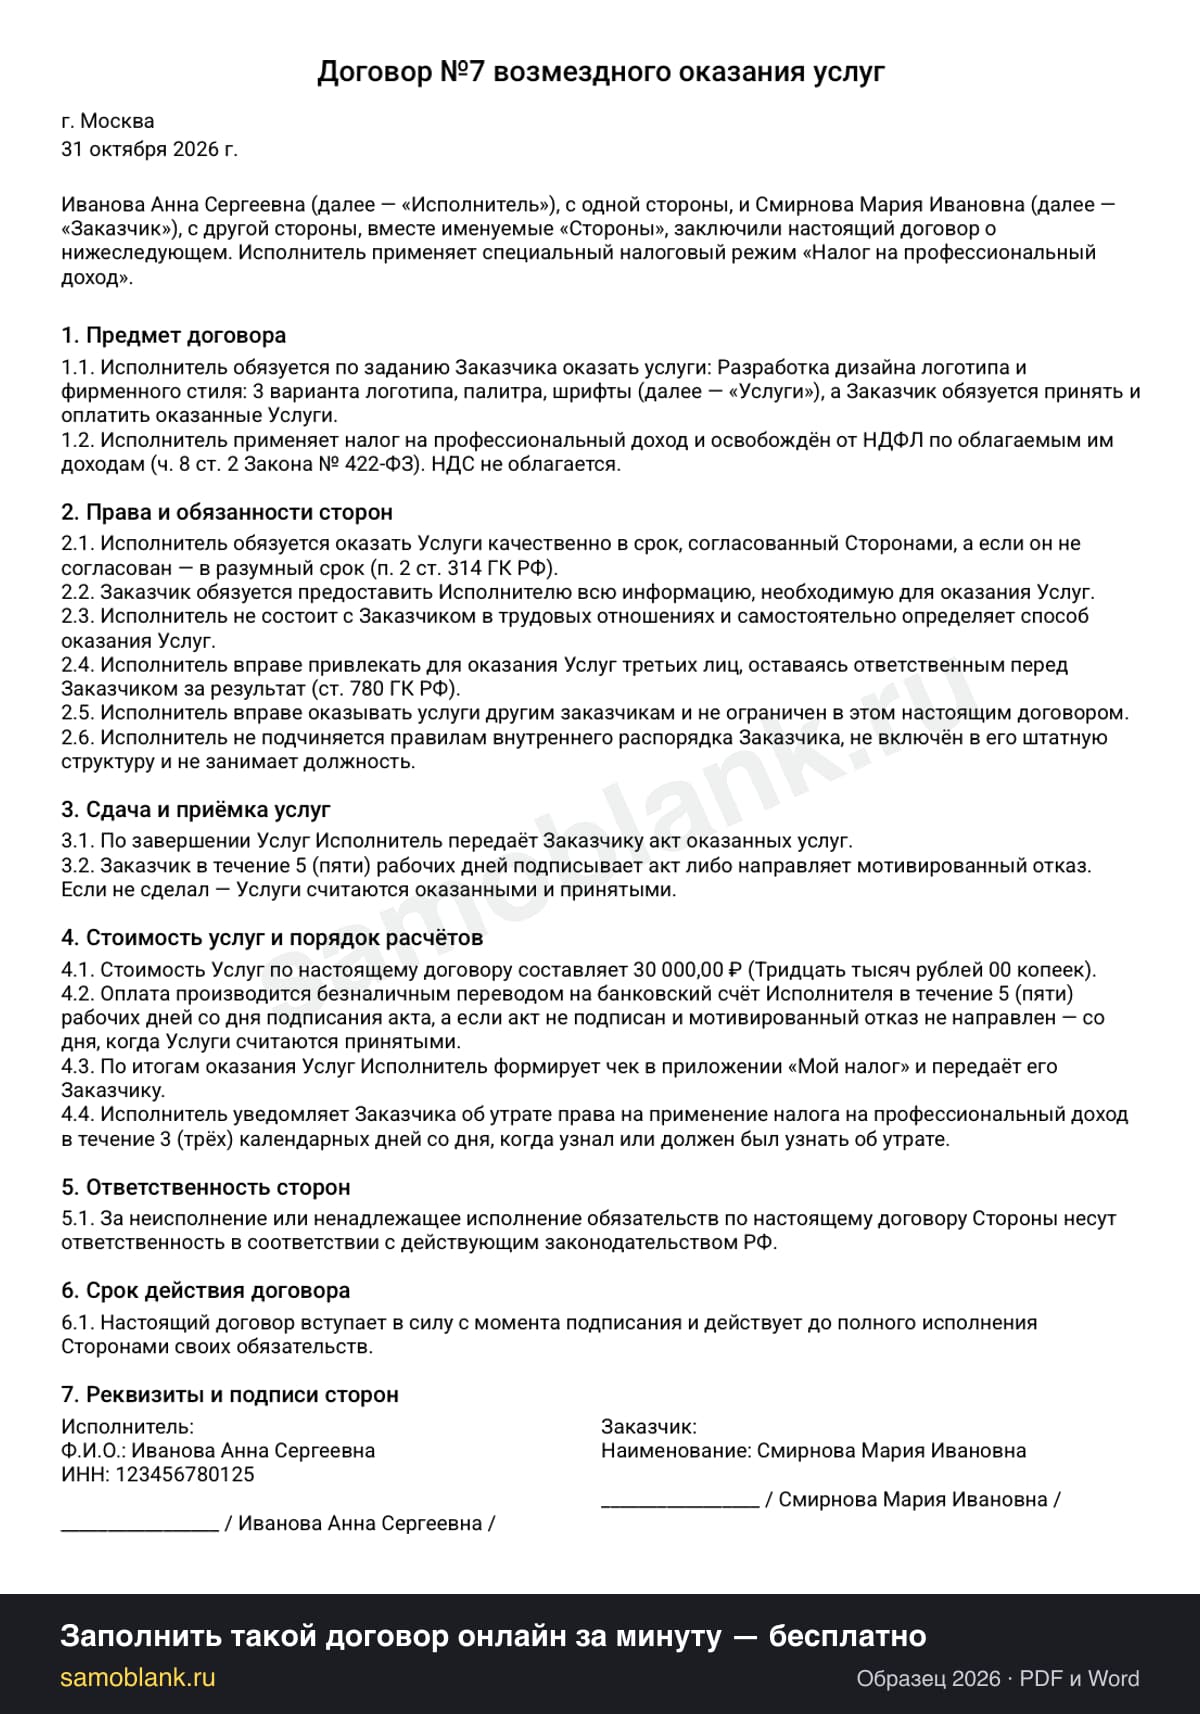
Договор оказания услуг с заказчиком-человеком: дизайн логотипа за фиксированную сумму.
Заполнить такой же
Скачать образец:
PDF
·
Word
Договор оказания услуг снимает с заказчика НДФЛ и взносы, но только пока есть чек и в тексте нет слов, из-за которых отношения признают трудовыми. Заполните форму ниже, и договор с вашими данными скачается в PDF за минуту. Данные никуда не отправляются и нигде не сохраняются. Нужен просто пустой бланк: скачайте его в PDF или в Word и заполните его вручную.
Форма ниже собирает договор на оказание услуг. Нужны подряд, аренда жилья или продажа товара? Варианты сразу под формой.
Договор прислал заказчик? Проверьте его на опасные слова — найдём формулировки, из-за которых отношения могут признать трудовыми. Текст останется у вас в браузере.
Готовый договор под профессию
В этих договорах предмет уже написан, а в текст добавлены условия под конкретную работу: отмена занятия, конфиденциальность и другие.
Форма выше делает всё это за вас: заполните поля, и договор скачается в PDF и Word. Договор — первый документ сделки, за ним идут счёт, оплата, чек и акт.
Это текст того же договора, который собирает форма выше. Реквизиты учебные: впишите свои в форму, и через минуту у вас такой же PDF или Word.
Договор №1 возмездного оказания услуг
г. Москва
2 ноября 2026 г.
Иванов Иван Иванович (далее — «Исполнитель»), с одной стороны, и ООО «Пример» (далее — «Заказчик»), с другой стороны, вместе именуемые «Стороны», заключили настоящий договор о нижеследующем. Исполнитель применяет специальный налоговый режим «Налог на профессиональный доход».
1.1. Исполнитель обязуется по заданию Заказчика оказать услуги: Подготовка и публикация 12 постов в соцсетях компании по согласованному контент-плану на ноябрь 2026 года (далее — «Услуги»), а Заказчик обязуется принять и оплатить оказанные Услуги.
1.2. Исполнитель применяет налог на профессиональный доход и освобождён от НДФЛ по облагаемым им доходам (ч. 8 ст. 2 Закона № 422-ФЗ). НДС не облагается.
2.1. Исполнитель обязуется оказать Услуги качественно в срок, согласованный Сторонами, а если он не согласован — в разумный срок (п. 2 ст. 314 ГК РФ).
2.2. Заказчик обязуется предоставить Исполнителю всю информацию, необходимую для оказания Услуг.
2.3. Исполнитель не состоит с Заказчиком в трудовых отношениях и самостоятельно определяет способ оказания Услуг.
2.4. Исполнитель вправе привлекать для оказания Услуг третьих лиц, оставаясь ответственным перед Заказчиком за результат (ст. 780 ГК РФ).
2.5. Исполнитель вправе оказывать услуги другим заказчикам и не ограничен в этом настоящим договором.
2.6. Исполнитель не подчиняется правилам внутреннего распорядка Заказчика, не включён в его штатную структуру и не занимает должность.
3.1. По завершении Услуг Исполнитель передаёт Заказчику акт оказанных услуг.
3.2. Заказчик в течение 5 (пяти) рабочих дней подписывает акт либо направляет мотивированный отказ. Если не сделал — Услуги считаются оказанными и принятыми.
4.1. Стоимость Услуг по настоящему договору составляет 30 000,00 ₽ (Тридцать тысяч рублей 00 копеек).
4.2. Оплата производится безналичным переводом на банковский счёт Исполнителя в течение 5 (пяти) рабочих дней со дня подписания акта, а если акт не подписан и мотивированный отказ не направлен — со дня, когда Услуги считаются принятыми.
4.3. По итогам оказания Услуг Исполнитель формирует чек в приложении «Мой налог» и передаёт его Заказчику.
4.4. Исполнитель уведомляет Заказчика об утрате права на применение налога на профессиональный доход в течение 3 (трёх) календарных дней со дня, когда узнал или должен был узнать об утрате.
5.1. За неисполнение или ненадлежащее исполнение обязательств по настоящему договору Стороны несут ответственность в соответствии с действующим законодательством РФ.
6.1. Настоящий договор вступает в силу с момента подписания и действует до полного исполнения Сторонами своих обязательств.
Исполнитель:
Ф.И.О.: Иванов Иван Иванович
ИНН: 123456780125
_________________ / Иванов Иван Иванович /
Заказчик:
Наименование: ООО «Пример»
_________________ / ООО «Пример» /
Закон о самозанятых договора не требует, но Гражданский кодекс требует письменной формы. С организацией или ИП договор нужен при любой сумме, с обычным человеком — от 10 000 рублей (п. 1 ст. 161 ГК РФ).
Для заключения договора хватает и обмена сканами или электронными документами. Когда без бумаги можно обойтись, разобрано на странице нужен ли договор с самозанятым.
На практике договор нужен обеим сторонам. Заказчику он подтверждает расход и защищает от переквалификации, исполнителю фиксирует цену, срок и то, что считается выполненной работой.
Любой не трудовой, то есть гражданско-правовой. Когда бухгалтерия просит «договор ГПХ», она имеет в виду именно его, хотя в документе такого слова нет (подробно про договор ГПХ).
Этот бланк для услуг — работы, которая не оставляет вещи: репетиторы, дизайнеры, разработчики, копирайтеры, бухгалтеры, юристы, маркетологи, клинеры, фотографы, мастера красоты.
Заказчиком может быть кто угодно. Договор самозанятого с организацией, то есть с юр лицом, удобнее заключать на бланке для ООО, где есть КПП и подписант. С предпринимателем — на бланке для ИП.
Договор физ лица с самозанятым делают на этой странице. Если самозанятый заключает договор с самозанятым, есть свой разбор: договор между самозанятыми.
Важно
Посредничество на НПД запрещено: работать за процент от чужой сделки по поручению, комиссии или агентскому договору нельзя (п. 5 ч. 2 ст. 4 закона 422-ФЗ). Обратное разрешено — площадка может быть посредником для вас.
Нет. Доход исполнителя на НПД освобождён от НДФЛ (ч. 8 ст. 2 закона 422-ФЗ), а взносы с оплаты самозанятому не начисляются. Исполнитель сам платит 4% или 6% — ставка зависит от того, кто заказчик.
| Заказчик | Ставка | Зачем ему чек |
|---|---|---|
| ООО, юр лицо | 6% | Учесть расход, не платить взносы |
| ИП | 6% | То же самое |
| Физическое лицо | 4% | Обычно не нужен, но выдать обязаны |
Если в одном месяце платят и компания, и частный заказчик, «Мой налог» посчитает налог по каждому чеку отдельно (ст. 10 закона 422-ФЗ). Достаточно правильно указать плательщика при выдаче чека.
Освобождение от взносов держится на чеке (ч. 1 ст. 15 закона 422-ФЗ). Нет чека — сумма выглядит как выплата обычному человеку. Отсюда настойчивость бухгалтерии: без акта ей неудобно, без чека дорого.
Предмет — поле, где ошибаются чаще всего. Строчка «оказание услуг» ничего не объясняет ни заказчику, ни налоговой.
Хороший предмет описывает задание с понятным концом, а не функцию, которую человек выполняет изо дня в день: у задания есть объём, срок и точка, в которой оно закончено.
Длительную работу удобнее разбить на задания и оформлять их приложениями к договору. Этот же текст потом попадёт в акт, и заказчику будет понятно, за что он платит.
Встречаться не обязательно. Обмен подписанными сканами по почте закон тоже считает письменной формой (п. 2 ст. 434 ГК РФ): вы печатаете PDF, расписываетесь, сканируете и отправляете, заказчик отвечает тем же.
Пишите с адресов, записанных в реквизитах, и не удаляйте эти письма. Печать исполнителю не нужна, её у самозанятого и нет.
Подписать можно и электронно: простая электронная подпись равнозначна собственноручной, если стороны так договорились (п. 2 ст. 160 ГК РФ, ч. 2 ст. 6 закона № 63-ФЗ). PDF загружают в сервис электронного подписания, и файл при этом не меняется.
Если работу сочтут наймом, налог и взносы пересчитают с первого дня, когда человек фактически приступил (ст. 19.1 ТК РФ). Сделать это может сама компания по просьбе исполнителя, инспекция труда своим предписанием или суд. Насторожить проверяющих может следующее:
У трудовой инспекции есть индикаторы риска подмены трудовых отношений (приказ Минтруда от 02.02.2024 № 40н), и один из них — больше десяти договоров с самозанятыми. Пороги по доходу исполнителей Минтруд несколько раз менял.
Штраф за доказанную подмену для организации от 50 до 100 тысяч рублей, для ИП от 5 до 10 тысяч (ч. 4 ст. 5.27 КоАП РФ), и сверху НДФЛ со взносами. Что изменилось с 1 октября 2026 года, в разборе работа с самозанятыми с 1 октября.
Частая ошибка
Записать в предмет должность: «менеджер по продажам», «SMM-специалист». Это первый признак найма, который замечают проверяющие.
В бланке трудовых формулировок нет. Готовый договор от заказчика удобно проверить на опасные слова.
По общему правилу цена работы уже включает издержки исполнителя: билеты, материалы, подписки на сервисы. Если ничего не оговорили, расходы ваши, и налог вы платите со всей суммы.
Если расходы возмещаются отдельно, запишите это в договор и включите возмещение в чек. Перевод сверх вознаграждения, не упомянутый в договоре, налоговая может не признать доходом по НПД.
При безналичной оплате чек передают не позднее девятого числа месяца, следующего за оплатой (ч. 3 ст. 14 Закона № 422-ФЗ). Опоздание грозит исполнителю штрафом, а заказчику создаёт проблему с учётом расхода.
В первом абзаце этой страницы: кнопки «скачайте готовый образец» в PDF и «в Word». Шаблон открывается в любом редакторе, его можно заполнить вручную. Если заполнить форму, договор соберётся сразу с вашими данными и тоже скачается в обоих форматах.
ГПХ это зонтик над всеми не трудовыми договорами, а бланк на этой странице один из них, для услуг. Отличие договора с самозанятым от ГПХ с обычным человеком в деньгах: компания не удерживает 13% и не доплачивает взносы, а исполнитель сам перечисляет 4% или 6% и присылает чек.
Да. В поле «Заказчик» можно указать и компанию, и ИП, и обычного человека. Для физического лица достаточно фамилии, имени и отчества, ставка налога исполнителя в этом случае 4%.
Нет, пока чек на месте. Доход исполнителя на НПД освобождён от НДФЛ, а взносы с оплаты ему не берут, если заказчик получил чек (ч. 8 ст. 2 и ч. 1 ст. 15 закона 422-ФЗ). Чека нет, и та же сумма считается обычной выплатой физическому лицу.
Закон её не требует, но бухгалтерии любят её получать. Документ о регистрации исполнитель выгружает из своего приложения за минуту, а заказчик может и без него посмотреть статус по ИНН на сайте налоговой.
Полный разбор: какие документы вообще нужны самозанятому.
Так выглядит документ, который собирает форма на этой странице. Реквизиты учебные: впишите свои — и через минуту у вас такой же PDF или Word.
Договор оказания услуг с заказчиком-человеком: дизайн логотипа за фиксированную сумму.
Страница обновлена
Страница опирается на Закон № 422-ФЗ о налоге на профессиональный доход, Гражданский кодекс, Трудовой кодекс и КоАП. Какие именно статьи и где их прочитать Закон о налоге на профессиональный доход сверяли .